
2026 주택담보대출금리비교 은행별 최신 조건 및 이자 아끼는 법
단 0.1%의 이율 차이로도 수백만 원의 원리금이 와리가리하는 시기인 만큼 최신 2026 주택담보대출금리비교 현황을 파악하는 것은 재테크의 기본입니다.
최근 TV나 라디오 등 언론을 막론하고 주택 구입 자금 마련을 위한 은행 대출 소식이 연일 화제입니다. 금리 변동성이 커진 시기인 만큼, 단 0.1%의 금리 차이만으로도 매달 내야 하는 이자 금액이 크게 달라지는데요. 오늘은 2026년 최신 기준 시중 은행들의 주택담보대출금리비교 현황과 함께 조금이라도 대출 이자를 줄일 수 있는 현실적인 팁을 정리해 드리겠습니다.
시중 은행별 주택담보대출금리비교 현황
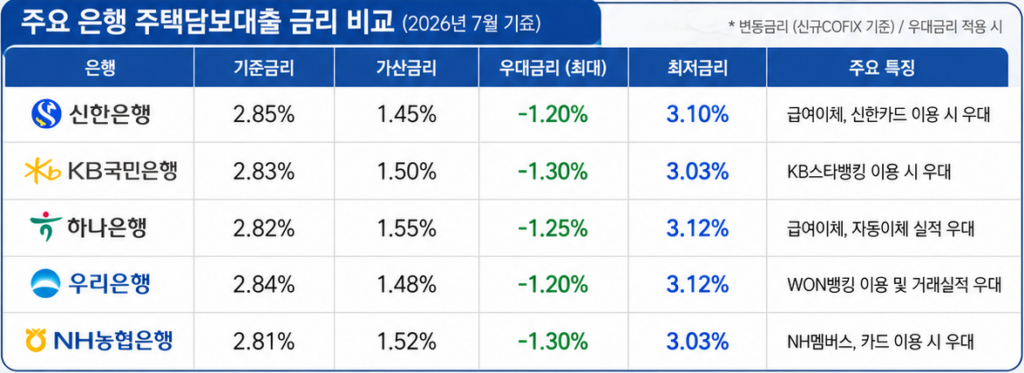
2026년 7월 현재 기준, KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 주택담보대출 대략적인 금리 범위는 고정금리(주기형·혼합형) 연 4.5% ~ 7.3%대, 변동금리 연 3.6% ~ 6.0%대 수준을 형성하고 있습니다. 최근 한국은행의 기준금리 인상 기조(연 2.75%)와 시장금리 상승, 은행권의 가계대출 총량 관리(우대금리 축소 및 가산금리 인상)가 맞물리면서 대출 금리 상단이 빠르게 치솟고 있습니다.
변동금리 vs 고정금리 나에게 맞는 선택은?
1. 고정금리 vs 변동금리 장단점 비교
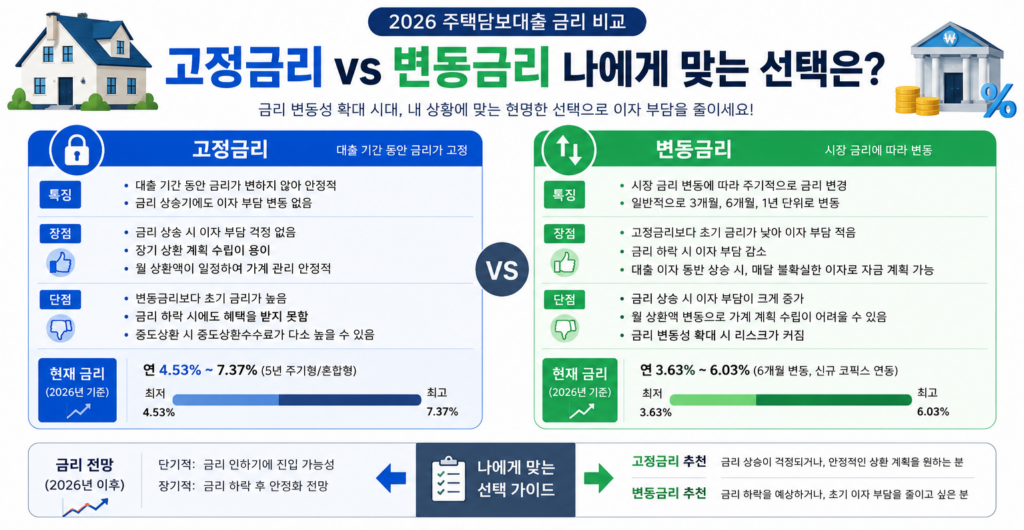
- 고정금리 (5년 주기형/혼합형): 연 4.53% ~ 7.37%
- 은행채 5년물 금리가 상승세를 타면서 금리 하단마저 4%대 후반에서 5%대로 진입하는 추세입니다.
- 일부 은행의 경우 대출 규제 강화 조치로 상단이 7.3%를 넘어섰으며, 추가 인상 시 8%대 진입 가능성도 제기됩니다.
- 장점 : 금리 상승기 이자 추가 부담 제로, 매월 동일한 지출로 자금 계획 용이
- 단점 : 변동금리보다 높은 초기 금리 적용, 시장 금리가 하락해도 이자 감소 없음
- 변동금리 (6개월 신규 코픽스 연동): 연 3.63% ~ 6.03%
- 신규 취급액 기준 코픽스(COFIX:자금조달비용지수)가 1년 5개월 만에 3% 선을 돌파(3.05%)함에 따라 변동금리 역시 강한 상승 압력을 받고 있습니다.
- 초기 금리는 고정금리보다 낮은 편이지만, 금리 인상기에는 주기마다 이자 부담이 바로 늘어나는 리스크가 있습니다.
- 장점 : 고정금리 대비 낮은 초기 이자 비용, 시장 금리 하락 시 이자 부담 감소
- 단점 : 금리 상승기 대출 이자 동반 상승, 매달 불확실한 이자로 자금 계획 곤란
고정금리와 변동금리는 향후 금리 전망과 개인의 자금 상황에 따라 유리함이 달라집니다.
은행연합회 소비자포털에서 당월 기준 COFIX 금리 확인하기
2. 상황별 유리한 금리 선택 가이드
- 고정금리가 유리한 경우
- 향후 기준금리가 계속 인상될 것으로 예상할 때
- 대출 기간이 3년 이상으로 길고 장기 상환할 때
- 금리 변동 스트레스 없이 안정적인 지출을 원할 때
- 변동금리가 유리한 경우
- 향후 기준금리가 점차 하락할 것으로 예상할 때
- 3년 이내 단기 상환 또는 중도상환 계획이 있을 때
- 현재의 낮은 초기 금리 혜택을 극대화하고 싶을 때
금융감독원 금융상품한눈에 주택담보대출 비교
주택담보대출 이자 한 푼이라도 아끼는 법
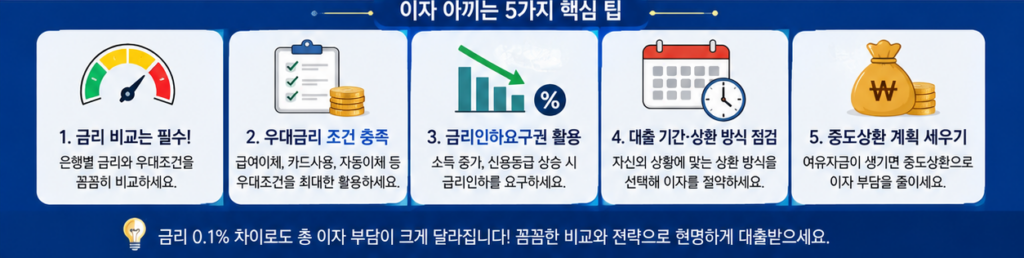
2026년 현재 시중 5대 은행(KB국민·신한·하나·우리·NH농협)의 주택담보대출 우대금리 조건은 상품과 시기에 따라 조금씩 달라질 수 있지만, 공통적으로 적용되는 항목은 비슷합니다. 각 은행은 매월 우대금리 조건을 조정할 수 있으므로 실제 대출 신청 시에는 최신 조건을 반드시 확인해야 합니다.
우대금리를 가장 많이 받는 방법
다음 조건을 대부분 충족하면 1% 이상 우대금리를 받을 가능성이 높습니다.
- 월급 통장 지정(급여이체)
- 해당 은행 신용카드 월 30~50만 원 이상 사용
- 공과금 2~3건 자동이체
- 청약통장 또는 적금 보유
- 모바일뱅킹 이용
알아두면 좋은 점
우대금리 외에도 실제 대출금리에는 다음 요소가 함께 반영됩니다.
- 코픽스 또는 금융채 금리(기준금리)
- 은행 가산금리
- 우대금리
- 신용점수
- 담보가치(LTV)
- 소득(DTI·DSR)
따라서 같은 은행이라도 고객마다 금리가 0.5~1.5% 이상 차이가 날 수 있습니다.
마치며…
주택담보대출은 금액이 큰 만큼 본인의 상환 능력을 냉정하게 파악하고 신중하게 결정해야 합니다. 각 은행마다 개인 신용도에 따라 최종 금리가 달라지므로, 직접 주거래 은행을 포함한 여러 곳에서 상담을 받아보시는 것을 추천합니다. 지금까지 2026 주택담보대출금리비교 현황과 조건에 대해 알아보았습니다. 이번 2026 주택담보대출금리비교 정보를 통해 나에게 맞는 최적의 은행을 선택해 보세요.
함께 읽으면 좋은 금융 정보: 2026 청년 주택드림 청약통장 전환 방법 및 우대 금리 조건 총정리


댓글 0
첫 댓글을 남겨보세요.