
사업용 차량 구입비 부가세 공제 가능한 차량과 불가능한 차량
사업자가 업무에 사용할 목적으로 자동차를 구입했다고 해서 차량 구입비에 포함된 부가가치세를 모두 매입세액으로 공제받을 수 있는 것은 아닙니다. 부가세에서는 차량을 실제 사업에 사용…
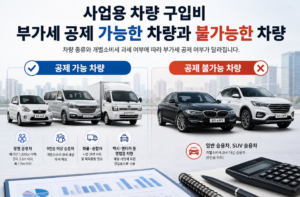
사업자가 업무에 사용할 목적으로 자동차를 구입했다고 해서 차량 구입비에 포함된 부가가치세를 모두 매입세액으로 공제받을 수 있는 것은 아닙니다. 부가세에서는 차량을 실제 사업에 사용…
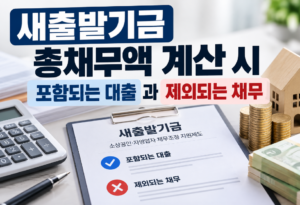
현재 새출발기금의 채무조정 한도는 총 15억원이며 담보채무는 최대 10억원, 무담보채무는 최대 5억원입니다. 따라서 신청 전에는 보유 대출을 담보와 무담보로 구분하고 각 대출이 실…
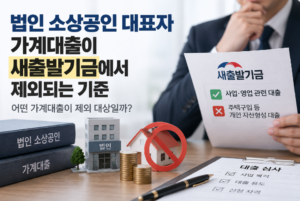
법인 소상공인이 새출발기금을 신청할 때 대표자 개인 명의의 가계대출까지 함께 채무조정을 받을 수 있는지 혼동하는 경우가 많습니다. 법인과 대표자는 법적으로 별도의 주체이기 때문에 …
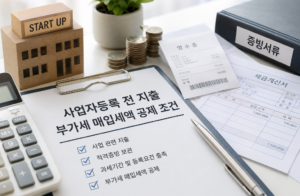
사업을 시작하려면 사업자등록을 하기 전부터 돈이 들어가는 경우가 많습니다. 점포를 계약하고 인테리어 공사를 하거나 컴퓨터·집기·비품을 구입하는 비용이 대표적입니다. 이처럼 사업자등…
사업을 폐업했다고 해서 부가가치세 신고 의무까지 바로 끝나는 것은 아닙니다. 일반과세자와 간이과세자 모두 폐업일까지 발생한 매출과 매입을 정리해 마지막 부가세 신고를 해야 합니다.…
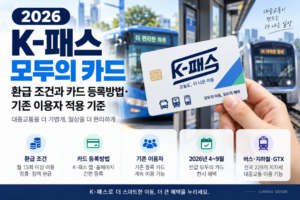
2026년 K-패스는 기존 정률 환급에 정액 환급 방식을 추가한 ‘모두의 카드’ 체계로 확대되었습니다. 대중교통을 많이 이용할수록 일정 기준금액을 초과한 교통비를 돌려받을 수 있으…